Column
2026.11.10
輸出還付金(消費税の還付)とは?仕組み・対象・必要書類と手続きの流れを解説
記事の監修者
金田大樹
AXIA Marketing代表取締役
リサーチ会社を活用した経営判断を、日本企業の常識にしていくことがモットー。
鉄鋼専門商社や株式会社ネオキャリアのフィリピン現地法人での勤務を経て、リサーチ事業にて起業。中堅から大手調査会社やコンサルティング会社のリサーチのプロジェクト管理を行った。その後、AXIA Marketing(アクシアマーケティング)株式会社を設立し、代表取締役に就任。上場企業をはじめ、多くの企業の成長を「価値ある情報提供力」でサポートしている。
商品を海外に輸出すると、国内で仕入れたときに支払った消費税が戻ってくることがあります。これが一般に「輸出還付金」と呼ばれるものです。
本記事では、輸出還付金の仕組み、対象となる取引、還付を受けるための要件と必要書類、手続きの流れ、注意点を解説します。
この記事の結論
- 輸出還付金とは、輸出の売上には消費税がかからない(輸出免税)一方で、仕入れのときに支払った消費税を申告で差し引き、引ききれない分が戻ってくる仕組みのことです。
- 還付を受けられるのは消費税の課税事業者で、輸出許可書などの証明書類を7年間保存することが必要です。
- 還付は消費税の確定申告で受けます。課税期間を1か月や3か月に短くする特例を選ぶと、還付を早く受けられます。
輸出還付金とは?
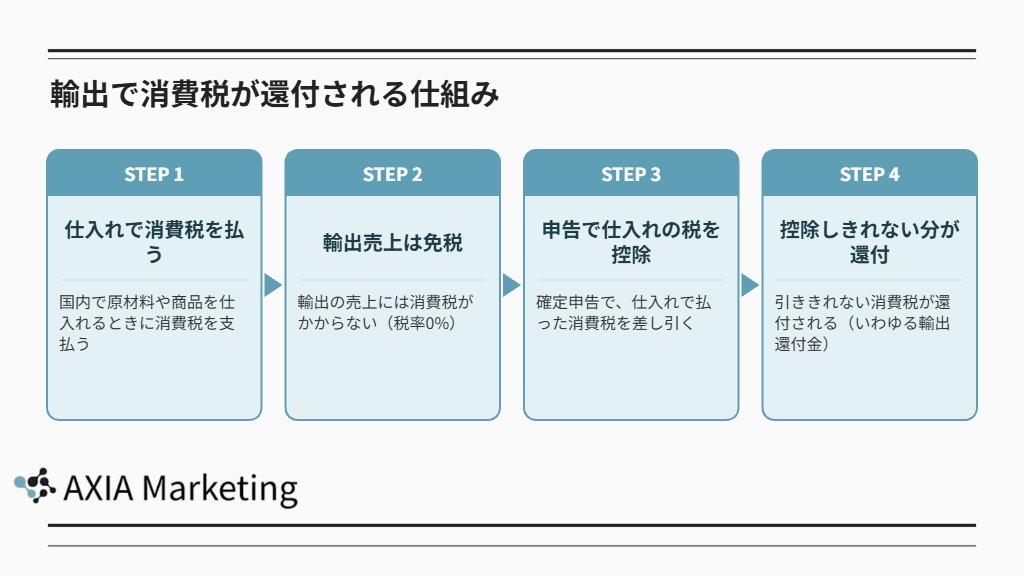
輸出還付金とは、輸出取引にかかる消費税が免除される(輸出免税)ことで、仕入れのときに支払った消費税が還付される仕組みを指す一般的な呼び方です。法律上は「消費税の還付」で、輸出のための特別な補助金ではありません。
消費税は、国内で消費される商品やサービスにかかる税金です。海外で消費される輸出品には消費税がかからないため、仕入れの段階で負担した消費税を事業者に戻す仕組みになっています。
輸出で消費税が還付される仕組み
消費税の納付額は、原則として「売上で預かった消費税」から「仕入れで支払った消費税」を差し引いて計算します。輸出の売上は税率0%として扱われるため、預かる消費税がありません。そのため、仕入れで支払った消費税の分だけ差し引く額が大きくなり、引ききれない分が還付されます。
| 例 | 国内で販売した場合 | 輸出した場合 |
| 売上 | 1,000万円(消費税100万円を預かる) | 1,000万円(免税のため消費税0円) |
| 仕入れ | 600万円(消費税60万円を支払う) | 600万円(消費税60万円を支払う) |
| 納付・還付 | 100万円−60万円=40万円を納付 | 0円−60万円=60万円が還付 |
※わかりやすくするため、税率10%・その他の経費がない場合の単純な例です。
輸出免税の対象となる取引
国税庁によると、課税事業者が行う次のような取引が輸出免税の対象になります。
- 国内から輸出する商品の販売や貸付け
- 国内と国外の間の通信、郵便・信書便
- 非居住者に対する特許権や著作権などの譲渡・貸付け
- 非居住者に対するサービスの提供
ただし、非居住者向けであっても、国内での飲食や宿泊、国内での運送や保管など、国内で直接便益を受けるものは免税になりません。
還付を受けるための要件と必要書類
要件
- 消費税の課税事業者であること:免税事業者は申告をしないため、還付を受けられません。免税事業者が還付を受けたい場合は、「課税事業者選択届出書」を事前に提出する必要があります。
- 輸出であることを証明する書類を保存していること:書類は納税地などに7年間保存します。
- 仕入れの消費税を控除するための帳簿・請求書を保存していること:インボイス制度のもとでは、原則として適格請求書(インボイス)の保存が必要です。
主な証明書類
| 取引の種類 | 保存する書類 |
| 税関で輸出許可を受ける貨物 | 輸出許可書 |
| 郵便で輸出(20万円超) | 輸出許可書 |
| 郵便で輸出(20万円以下の小包・EMS) | 郵便の引受証明と発送伝票の控え |
| 非居住者へのサービス提供など | 一定の事項を記載した契約書など |
出典:国税庁 タックスアンサー No.6551「輸出取引の免税」
輸出還付金の手続きの流れ
- 輸出の手続きと書類の保存:税関で輸出許可を受け、輸出許可書を保存します。
- 仕入れの記録を整理する:仕入れの帳簿と適格請求書を整理します。
- 消費税の確定申告をする:課税期間ごとに、輸出の売上と仕入れの消費税を申告します。
- 税務署の確認を受ける:還付申告は内容が確認され、書類の提出を求められることがあります。
- 還付金を受け取る:確認が終わると、指定した口座に還付金が振り込まれます。
還付を早く受ける方法
通常、消費税の課税期間は1年ですが、「課税期間特例選択届出書」を提出すると、課税期間を3か月または1か月ごとに短くできます。申告の回数は増えますが、還付を早く受けられるため、資金繰りの改善につながります。
輸出還付金の注意点
- 書類の不備に注意する:輸出許可書などがないと、免税として認められません。
- 還付申告は確認されやすい:金額が大きい場合は特に、取引の実態を説明できるようにしておきます。
- 制度の改正を確認する:国税庁の案内では、令和8年10月以降、輸出代金を現金などで受け取る場合に追加の書類の保存が求められるなど、改正が予定されています。
- 専門家に相談する:個別の取引が免税になるかどうかは、税理士や税務署に確認しましょう。
※本記事は制度の概要を解説したもので、個別の税務判断は税理士などの専門家にご相談ください。輸出の全体像は中国輸出の方法と手続きや海外販路開拓の8つの方法と進め方もあわせてご覧ください。
輸出還付金に関するよくある質問
Q1. 輸出還付金とは何ですか?
輸出の売上には消費税がかからない一方で、仕入れのときに支払った消費税を申告で差し引き、引ききれない分が戻ってくる仕組みを指す一般的な呼び方です。
Q2. 免税事業者でも輸出還付金を受けられますか?
受けられません。還付を受けるには消費税の課税事業者である必要があり、免税事業者の場合は事前に「課税事業者選択届出書」を提出します。
Q3. 還付を受けるには、どんな書類が必要ですか?
税関の輸出許可書など、輸出であることを証明する書類を7年間保存する必要があります。あわせて、仕入れの帳簿と適格請求書(インボイス)の保存も必要です。
Q4. 還付金はいつ受け取れますか?
消費税の確定申告をして、税務署の確認が終わった後に振り込まれます。課税期間を1か月や3か月に短くする特例を使うと、より早く受け取れます。
Q5. 海外へのサービス提供も免税になりますか?
非居住者へのサービス提供は免税の対象になりますが、国内での飲食や宿泊など、国内で直接便益を受けるものは免税になりません。
海外進出の全体像は、日本企業による海外進出のメリット7選!おすすめの国や日本企業の成功事例も徹底解説!でまとめています。
輸出・海外販路開拓のご相談ならAXIA Marketing(アクシアマーケティング)株式会社

輸出還付金は、輸出に取り組む企業にとって資金繰りを支える大切な仕組みです。ただし、還付を受けるには、輸出先で売れる商品と販路があってこそです。
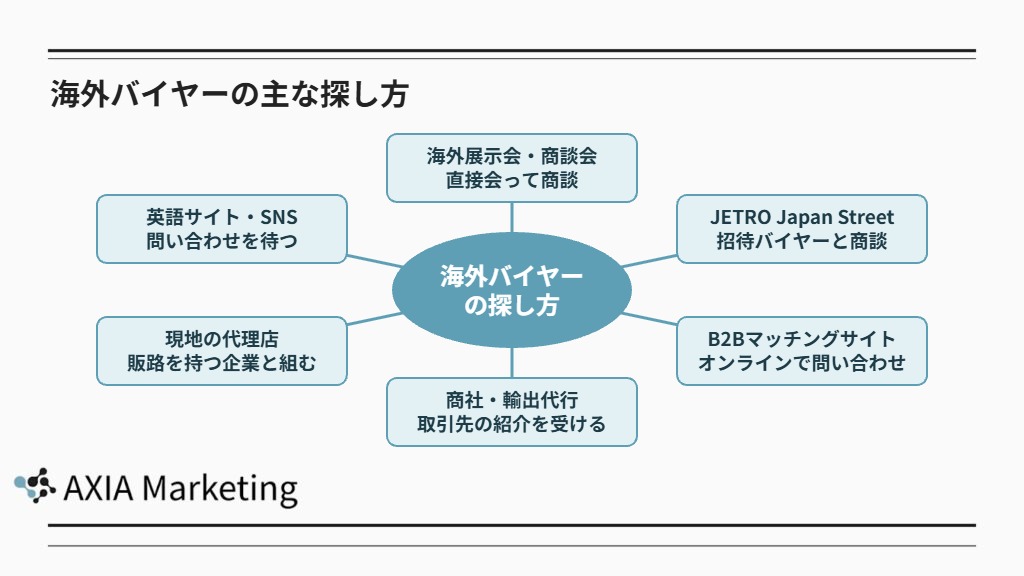
AXIA Marketing(アクシアマーケティング)株式会社では、輸出先の国選びのための市場調査から、現地の需要・競合調査、バイヤーや代理店の探索まで、海外販路の開拓を支援しています。輸出を始めたい段階から、お気軽にご相談ください。
参考文献
Copy Link

 >
Other Knowledge